
read to
stay informed.

18. August 2026
Übersicht zu Mitarbeiterbeteiligungen: Ein abschließender Vergleich der steuerlichen Wirkungen
Übersicht zu Mitarbeiterbeteiligungen: Ein abschließender Vergleich der steuerlichen Wirkungen
Auf einen Blick
- Mitarbeiterbeteiligungsprogramme zählen in der Buy-Side-Due-Diligence zu den klassischen Dauerbrennern. Richtig strukturiert ermöglichen sie eine nachhaltige Incentivierung von Schlüsselmitarbeitenden und schaffen zugleich attraktive Anreize für Verkäufer, die das Unternehmen nach der Transaktion weiterhin begleiten und entwickeln sollen.
- Anknüpfend zum Beitrag vom 30. Juni 2026 zu Hurdle Shares / Growth Shares („Mitarbeiterbeteiligungsprogramme – Steueroptimale Incentivierung von Fachkräften über Hurdle / Growth Shares“) soll dieser Beitrag nun ergänzend einen Überblick über die wesentlichen Formen von Mitarbeiterbeteiligungsprogrammen sowie deren steuerliche Behandlung geben.
- Die nachfolgende Übersicht stellt die in der Praxis relevanten schuldrechtlichen und eigenkapitalbasierten Beteiligungsmodelle systematisch gegenüber und ordnet ihnen die jeweiligen steuerlichen Wirkungen zu.
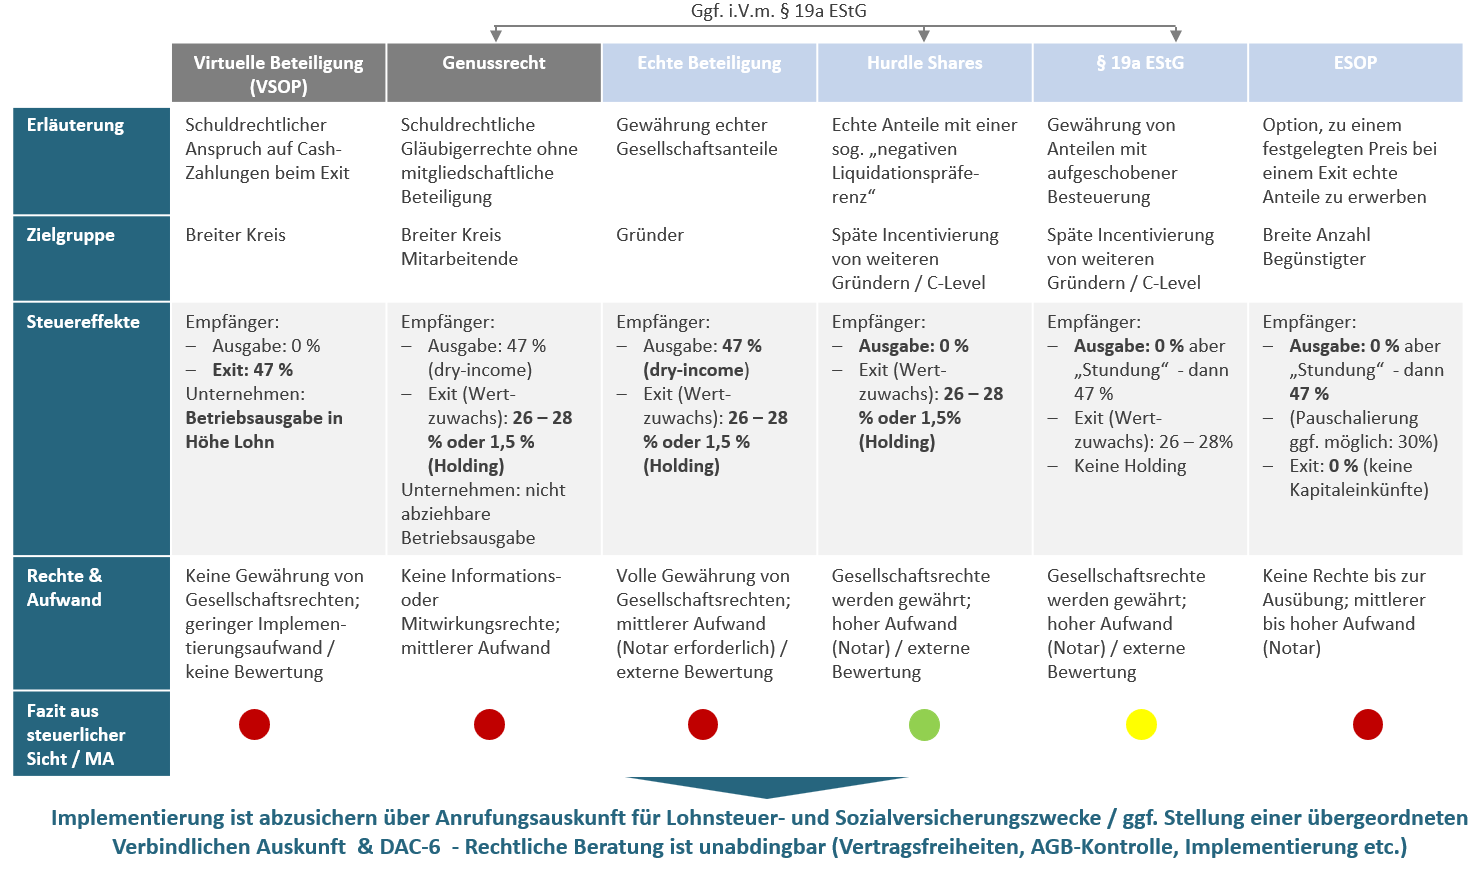
Kernaussagen der Grafik
- Der Vergleich zeigt, dass aus steuerlicher Sicht insbesondere Hurdle Shares sowie Beteiligungsmodelle unter Anwendung des § 19a EStG häufig die attraktivsten Gestaltungsvarianten darstellen. Beide Modelle ermöglichen unter bestimmten Voraussetzungen eine Besteuerung als Kapitaleinkünfte (Steuersatz von ca. 26 – 28 %) und vermeiden bzw. entschärfen die Dry-Income-Problematik.
- Ein wesentlicher Vorteil von Hurdle Shares besteht darüber hinaus darin, dass eine Beteiligung über eine Holdingstruktur möglich ist, wodurch sich die effektive Steuerbelastung auf Ebene des Gesellschafters auf ca. 1,5 % reduzieren kann.
- Demgegenüber führen VSOPs, ESOPs und vielfach auch Genussrechtsmodelle regelmäßig zumindest teilweise zu einer Besteuerung als Arbeitslohn (Steuersatz von ca. 47 %) und damit zu einer deutlich höheren steuerlichen Belastung auf Ebene der Begünstigten. Dies kann insbesondere bei erfolgreichen Wachstums- und Exit-Szenarien zu erheblichen steuerlichen Nachteilen gegenüber anderen Formen der Mitarbeiterbeteiligung führen.
Einführung
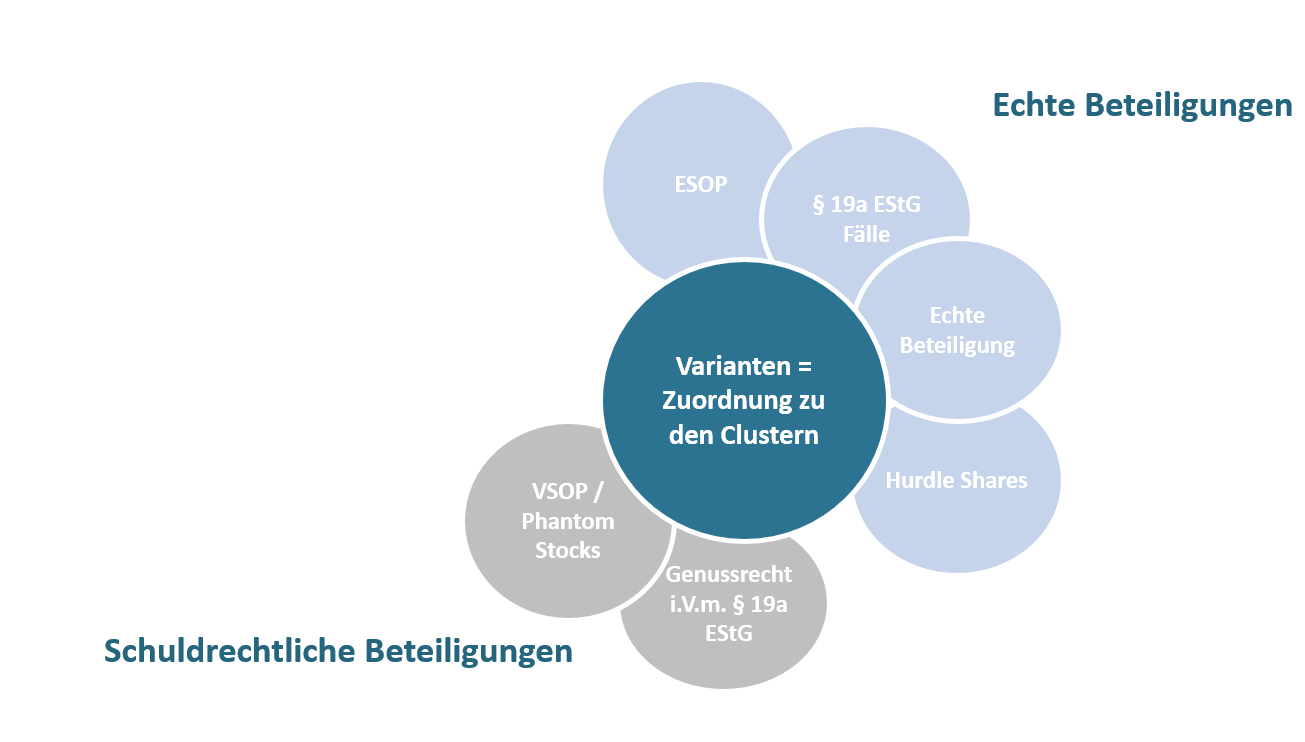
Mitarbeiterbeteiligungen sind heute ein zentraler Bestandteil moderner Vergütungs- und Incentivierungsmodelle und häufig ein entscheidender Faktor bei der Gewinnung und Bindung von Fach- und Führungskräften. Grundsätzlich lassen sich Beteiligungsprogramme in zwei Kategorien einteilen:
- Schuldrechtliche Beteiligungen (z. B. VSOPs, Phantom Stocks oder Genussrechte)
- Echte Eigenkapitalbeteiligungen (z. B. Geschäftsanteile, Hurdle Shares oder ESOP-Strukturen)
Die steuerliche Gestaltung dieser Modelle ist anspruchsvoll. Im Mittelpunkt steht regelmäßig die Frage, ob ein Vorteil oder Wertzuwachs als Arbeitslohn oder als Kapitaleinkünfte einzuordnen ist. Während Arbeitslohn einer Besteuerung von bis zu ca. 47 % unterliegen kann, profitieren Kapitaleinkünfte häufig von einer deutlich niedrigeren Steuerbelastung von ca. 26 % bis 28 % bzw. bei Holding-Strukturen effektiv ca. 1,5 %.
Daneben spielt der Zeitpunkt der Besteuerung eine wesentliche Rolle. Besonders relevant ist hierbei die sogenannte Dry-Income-Problematik, bei der eine Steuerbelastung entsteht, ohne dass dem Begünstigten bereits Liquidität zufließt.
Wie bereits in unserem Beitrag zu Hurdle Shares dargestellt, stellen Hurdle Shares / Growth Shares derzeit vielfach die steuerlich attraktivste Gestaltungsvariante dar. Sie ermöglichen regelmäßig eine Besteuerung als Kapitaleinkünfte, vermeiden typischerweise die Dry-Income-Problematik und bieten nach der Verfügung des Bayerischen Landesamts für Steuern vom 28. Mai 2026 zusätzliche Rechtssicherheit für die Praxis.
Das Problem: Vielfalt und Komplexität von Mitarbeiterbeteiligungsprogrammen
Im Folgenden werden die in der Praxis gängigen Gestaltungsmodelle dargestellt und miteinander verglichen. Zu den wesentlichen Formen echter Beteiligungen zählen:
- Klassische Kapitalbeteiligungen
- Beteiligungen unter Anwendung des § 19a EStG
- Employee Stock Option Plans (ESOP)
- Hurdle Shares / Growth Shares
Zu den schuldrechtlichen Beteiligungsformen zählen insbesondere:
- Virtual Stock Option Plans (VSOPs)
- Phantom Stocks
- Genussrechte
Die Implementierung von Mitarbeiterbeteiligungen bringt regelmäßig sowohl gesellschaftsrechtliche als auch steuerliche Herausforderungen mit sich. Aus steuerlicher Sicht sind insbesondere zwei Zeitpunkte gesondert zu betrachten:
- Ausgabezeitpunkt der Beteiligung
- Exit-Zeitpunkt (spätere Veräußerung)
Beide Zeitpunkte können eigenständige steuerliche Folgen auslösen und sind daher jeweils gesondert zu würdigen.
Gestaltungsmöglichkeiten von Eigenkapitalbeteiligungen
Echte Eigenkapitalbeteiligungen eignen sich insbesondere für Gründer, Führungskräfte und Schlüsselmitarbeiter. Sie schaffen eine unmittelbare Teilhabe am Unternehmenserfolg und vermitteln regelmäßig Stimm-, Informations- und Mitwirkungsrechte. Dem steht allerdings ein erhöhter Implementierungsaufwand gegenüber, da u. a. gesellschaftsrechtliche Anforderungen, notarielle Beurkundungen sowie die Zustimmung bestehender Gesellschafter zu berücksichtigen sind.
Werden Anteile vergünstigt oder unentgeltlich übertragen, entsteht im Zeitpunkt der Übertragung grundsätzlich ein geldwerter Vorteil, der als Arbeitslohn zu versteuern ist (ca. 47 % Steuersatz). Dies kann zur sogenannten Dry-Income-Problematik führen (hohes Risiko), da eine Steuerbelastung entsteht, ohne dass dem Begünstigten bereits Liquidität zufließt. Wertsteigerungen nach dem Beteiligungserwerb unterliegen demgegenüber im Exit-Fall regelmäßig der Besteuerung als Kapitaleinkünfte und können damit von einer deutlich günstigeren Besteuerung profitieren. Bei einer Beteiligung über eine Holdingstruktur kann die effektive Steuerbelastung sogar auf ca. 1,5 % reduziert werden.
Unter bestimmten Voraussetzungen ermöglicht § 19a EStG eine erhebliche Entschärfung der Dry-Income-Problematik. Die Besteuerung des geldwerten Vorteils wird dabei auf einen späteren Zeitpunkt verschoben, typischerweise auf den Verkauf der Beteiligung oder einen sonstigen Zeitpunkt, zu dem den Begünstigten typischerweise Liquidität zufließt (Vorteil: Steueraufschub).
Die Vorschrift ist inzwischen nicht mehr auf klassische Start-ups beschränkt und findet auch bei zahlreichen mittelständischen Unternehmen (KMUs) Anwendung. Wesentliche Voraussetzungen sind insbesondere:
- Übertragung an Mitarbeitende zusätzlich zum ohnehin geschuldeten Arbeitslohn,
- Unternehmensgründung vor höchstens 20 Jahren,
- Jahresumsatz von höchstens 100 Mio. € oder Bilanzsumme von höchstens 86 Mio. €,
- weniger als 1.000 Mitarbeitende,
- Einhaltung der Größenmerkmale im Übertragungsjahr und den vorangegangenen sechs Jahren.
Steuerliche Folgen bei Anwendung des § 19a EStG:
- Aufschub der Lohnbesteuerung des geldwerten Vorteils bis zum Verkauf der Beteiligung, spätestens jedoch nach 15 Jahren oder bei Beendigung des Arbeitsverhältnisses,
- Berücksichtigung zwischenzeitlicher Wertverluste,
- spätere Wertsteigerungen unterliegen grundsätzlich der Besteuerung als Kapitaleinkünfte,
- eine Holding-Struktur steht für den gestundeten Lohnvorteil allerdings nicht zur Verfügung.
Daneben werden häufig sogenannte Employee Stock Option Plans (ESOPs) eingesetzt. Hierbei erhalten Mitarbeitende zunächst lediglich eine Option, zu einem festgelegten Preis Anteile zu erwerben.
Wirtschaftlich vermitteln ESOPs zwar vielfach den Eindruck einer echten Beteiligung, tatsächlich wird der Begünstigte jedoch häufig erst unmittelbar im Exit-Zeitpunkt Gesellschafter. Aus steuerlicher Sicht führt dies regelmäßig zu einer weniger attraktiven Behandlung: Zwar entsteht bei Gewährung der Option typischerweise keine Dry-Income-Problematik, der gesamte bis zum Exit aufgelaufene Wertzuwachs unterliegt jedoch häufig der Besteuerung als Arbeitslohn. Dadurch wird regelmäßig eine deutlich größere Bemessungsgrundlage dem Spitzensteuersatz von bis zu ca. 47 % unterworfen als bei einer frühzeitigen echten Beteiligung.
Für bestimmte Sachzuwendungen kann zudem eine Pauschalbesteuerung nach § 37b EStG in Betracht kommen. Die Effekte sind jedoch vernachlässigbar (z. B. kann ein Zufluss von weniger als 10 T€ pauschal mit 30 % unter § 37b EStG besteuert werden). Dass ein ESOP in eine echte Beteiligung und einen steuerlichen Vorteil mündet, bleibt oft eine Illusion.
Gestaltungsmöglichkeiten einer schuldrechtlichen Beteiligung und steuerliche Konsequenzen
Soll eine Beteiligungslösung mit möglichst geringem Implementierungsaufwand einer breiten Mitarbeitergruppe zugänglich gemacht werden, stellen Virtual Stock Option Plans (VSOPs) in der Praxis häufig die bevorzugte Gestaltungsform dar. Wirtschaftlich handelt es sich hierbei nicht um eine gesellschaftsrechtliche Beteiligung, sondern vielmehr um eine exitbasierte Vergütung mit lohnsteuerlichem Charakter.
Aus Sicht der Begünstigten sind VSOPs jedoch oftmals die steuerlich nachteiligste Beteiligungsvariante, da die Auszahlungen regelmäßig vollständig der Lohnsteuer sowie den Sozialversicherungsabgaben unterliegen.
Virtuelle Anteile vermitteln den Mitarbeitenden ausschließlich schuldrechtliche Ansprüche. Mitwirkungs-, Informations- oder Stimmrechte werden grundsätzlich nicht eingeräumt. Gleichzeitig entfällt der gesellschaftsrechtliche Aufwand einer echten Beteiligung, insbesondere die Notwendigkeit notarieller Beurkundungen, Gesellschafterzustimmungen oder komplexer Unternehmensbewertungen. Für das Unternehmen vorteilhaft ist zudem, dass die späteren Auszahlungen grundsätzlich als Betriebsausgaben steuerlich abzugsfähig sind.
Steuerlich löst die Einräumung eines VSOP regelmäßig noch keinen Zufluss aus. Auch der Ablauf von sog. Vesting-Zeiträumen oder zwischenzeitlichen Wertsteigerungen führen grundsätzlich nicht zu einer Besteuerung. Erst im Exit-Fall, wenn die Auszahlung tatsächlich erfolgt, entsteht steuerpflichtiger Arbeitslohn. Dieser unterliegt beim Begünstigten dem persönlichen Einkommensteuersatz von bis zu ca. 47 %.
Aus Transaktionssicht ist ferner zu beachten, dass die aus VSOP-Programmen resultierenden Ansprüche typischerweise als sog. debt-Item berücksichtigt werden. Die Auszahlung an die Begünstigten erfolgt regelmäßig durch die Gesellschaft und kann daher zu einer Reduzierung des wirtschaftlichen Kaufpreises führen.
Eine weitere Form schuldrechtlicher Mitarbeiterbeteiligungen stellen Genussrechte dar. Auch diese vermitteln den Begünstigten regelmäßig keine gesellschaftsrechtlichen Mitwirkungs- oder Kontrollrechte.
Da Genussrechte gesetzlich nicht typisiert sind, hängt ihre steuerliche Behandlung maßgeblich von der konkreten Ausgestaltung ab. In vielen Fällen weisen sie wirtschaftliche Merkmale eines partiarischen Darlehens oder einer typischen stillen Beteiligung auf und müssen einem entsprechenden steuerlichen Typusbegriff zugeordnet werden.
Im Rahmen von Mitarbeiterbeteiligungsmodellen ist die Ausgestaltung häufig so gewählt, dass bereits im Zeitpunkt der Gewährung ein geldwerter Vorteil entsteht. Dieser wird grundsätzlich als Arbeitslohn besteuert und kann damit eine Dry-Income-Problematik auslösen, sofern noch kein entsprechender Liquiditätszufluss erfolgt. Spätere Wertsteigerungen unterliegen demgegenüber regelmäßig der Besteuerung als Kapitaleinkünfte und können damit von der günstigeren Besteuerung von ca. 26 % bis 28 % beziehungsweise bei Holding-Strukturen von ca. 1,5 % profitieren.
Eine wesentliche Neuerung ergibt sich durch die Überarbeitung des § 19a EStG im Jahr 2024. Unter den gesetzlichen Voraussetzungen können Genussrechte mit den Vorteilen des § 19a EStG (Steueraufschub – siehe oben) verbunden werden, was die Dry-Income-Problematik erheblich entschärft.
Auf Ebene des Unternehmens sind Genussrechtsvergütungen allerdings häufig steuerlich nicht abzugsfähig. Soweit die Vergütung am Gewinn und am Liquidationserlös der Gesellschaft partizipiert, greift regelmäßig das Abzugsverbot des § 8 Abs. 3 S. 2 KStG. Dies stellt einen wesentlichen Unterschied zu VSOP-Strukturen dar, bei denen die Auszahlungen grundsätzlich Betriebsausgaben darstellen.
Autoren: Dr. Nicolas Brüggen 
 | Johanna Lennartz
Dieser Beitrag beleuchtet praxisnah typische Problemstellungen aus der Transaktionsberatung und stellt ausgewählte Fallkonstellationen zur Diskussion. Er erhebt keinen Anspruch auf Vollständigkeit und ersetzt keine steuerliche oder rechtliche Beratung. Ziel ist es, einen verständlichen Einstieg in das Thema zu ermöglichen und Denkanstöße für die Praxis zu geben. // Stand: 17.08.2026